「IT」カテゴリーアーカイブ

サイバー攻撃を経営者はどう捉えるべきか―ドラマや映画に学ぶ地政学リスクと技術の進化

1.サイバーセキュリティの重要性を認識した2026年10月

日本では、2026年10月に、サイバーセキュリティに影響を及ぼすいくつかの出来事があった。
・多数の民間事業者が、サイバー攻撃を受け、情報流出を相次いで公表
・プログラミング言語PHPの重大な脆弱性が公表され、予防的な対応のため、金融機関や官庁を含むWebサービスが相次いで停止
こうした出来事の中、サイバーリスクに対し経営者はどのような心構えをしたらよいのだろうか。くしくも、2026年10月には、民間事業者にも関係するサイバーセキュリティ関係の法律が施行されていることから、まずは、その点を確認する。

2.2026年「サイバー対処能力強化法」施行が民間ビジネスに与える影響

日本では、2026年10月に、サイバー対処能力強化法に基づく民間事業者の報告制度などが施行された。政府による能動的サイバー防御のための法制度整備という側面もあるが、ビジネス上重要なのは、金融、通信、貨物自動車運送事業者などのうち一定の民間事業者(以下、「特別社会基盤事業者」)に、一定のサイバーインシデントの早期報告などが義務づけられた点である。一方、こうした義務の直接の対象とならない一般の民間事業者にも、その影響は及び得る。特別社会基盤事業者と取引する企業は、システム管理体制や情報管理体制の整備を取引上求められる可能性がある。そして、そうした要求が取引先や再委託先にも広がれば、上場企業(脚注1)はもとより、中小企業にとっても、一定水準のサイバーセキュリティ対応が、ビジネス上の要請として求められていくであろう。もちろん、対応することにコストはかかるが、対応の早さやレベルは、商品・サービスの選別において競争優位になるという意味で、収益機会でもある。

3.経営者に求められる情報収集と「地政学リスク」への視座

では、経営者としては、具体的にどのような対応が求められるのであろうか。実務上の正確で詳細な解説としては、まずは、脚注2にかかげた国や公的機関の資料を参照することをお勧めする。

そのうえで、本稿では、サイバー対処能力強化法が民間事業者に報告義務などを課すようになった背景(内閣府 法律概要説明資料)に着目し、民間事業者とは一見無関係に見える地政学的リスクが、民間事業者にも影響する点を追加で喚起したい。国際的なパワーバランスの変化の中で、日本を取り巻く地政学的リスクは、企業経営においても無視できないものと認識されつつあるためだ(脚注1)。

4.ドラマ『GCHQ』にみる現代の情報戦と「反射制御(反射統制)」

現実とフィクションとは峻別すべきであるが、英国の公共サービス放送局チャンネル4で放送されたドラマ『GCHQ:英国サイバー諜報局』シーズン1(amazon配信) は、その脅威をよく描いている。このドラマでは、敵国の能力や意思を弱体化させるため、SNSでの情報操作、民間事業者へのサイバー攻撃、フェイク映像などを利用して社会に混乱や不安を生じさせ、その後、相手国の戦略的意思決定を誘導する「反射制御(反射統制)」という手法が描かれる。民間事業者に対するサイバー攻撃が、単なる情報窃取や金銭的利益の獲得にとどまらず、より大きな国家戦略の一部として利用され得るという認知戦・情報戦の視点は、2026年夏から秋にかけて多数の民間事業者へサイバー攻撃が行われ情報流出が相次いで公表されている現在の日本において、頭の片隅に置いておきたい視点である。実際、情報戦を含むこの「地政学的リスクに起因するサイバー攻撃」の脅威は、独立行政法人情報処理推進機構の「情報セキュリティ10大脅威 2026」にも挙げられている。もっとも、2026年に国内で相次いだ情報流出事件について、外国政府の関与や国家的な情報戦との関連が確認されたわけではない。ここで強調したいのは、個々の事件の背景についての推測ではなく、サイバー攻撃が、営利目的を超えた国家戦略の一環として行われる可能性にも目を向ける必要があるという点である。

なお、ドラマでは、重要インフラ事業者だけではなく、思いもよらない民間事業者が侵害を受け、それが社会不安を増大させていく様子も描かれる。視聴者としては、市井の民間事業者であってもセキュリティ侵害から事業を守り日々の業務を滞りなく進めることが結果として社会の秩序維持に役立つことを認識させられる。また、人々が容易には分断されない経済社会をつくりあげておくことも、重要な安全保障の一つであると気づかされる。

5.映画『攻殻機動隊』と、技術の進化がもたらす未知の脅威

もうひとつ認識したいのは、技術の進化がもたらす未知の脅威である。足許では、AI技術の進展が著しい。2026年夏から秋にかけて日本国内で相次いだ民間事業者へのサイバー攻撃に使われた可能性のあるサーバーからは、攻撃者がAIを利用して既知の脆弱性の探索やAPI経由の攻撃などを行った痕跡が確認されている(一般社団法人JPCERTコーディネーションセンター 連続不正アクセス事案の攻撃手法に関する調査)。では、AIがさらに高度化したとき、そうしたサイバー攻撃の姿を我々は想像できるだろうか。

1995年に押井守監督によって製作されたアニメ映画「Ghost in the Shell/攻殻機動隊」(amazon配信、netflix配信、hulu配信、unext配信)では、サイバー空間への侵入や情報操作が日常化し、高度なAIも存在する社会が描かれる。そうした中(以下、ネタバレ注意)、物語の中心となるのは、もともと政府機関が対外的な情報収集や工作活動のために開発した高度な人工知能プログラム「プロジェクト2501」である。このプログラムが情報ネットワークの中で自我を獲得し、開発者の意図を超えて行動していく。

この作品は、士郎正宗氏によって連載された漫画『攻殻機動隊』を原作にしたものであるが、サイバー侵害を描いた原作が、生成AIはおろか、インターネットが普及する前の1989年から1990年にかけて生み出されたという事実にも注目したい。もちろん、フィクションが描く未来が、そのまま現実になるわけではない。しかし、技術がもたらす変化を、現在の知識や常識の延長だけで捉えることには限界がある。我々も、クリエーターの生み出す作品の想像力を借りながら、技術の進化が経営環境にどのような変化をもたらし得るのか、考えていきたい。

6.激変する経営環境下における「リスク認識」のアップデート

経営者が、世の中で起こっている事象の専門知識(今般でいえばサイバーセキュリティ、情報戦、AI)をすべて理解することは現実的ではない。しかし、経営者には、企業内外の経営環境の変化を捉え、新たなリスクを認識して対応することが求められる。

例えば、今般のサイバーセキュリティの問題でいえば、自社の事業がどのような情報システムに依存しているのか、その機能が停止した場合に顧客や取引先にどのような影響が生じるのか、その上で、国際情勢や技術の変化によって、今後どのような新たなリスクが生じ得るのか。

そして、こうしたリスクへ対応をすることによって、事業の継続性や取引先からの信頼を高めることによって、新たな収益機会につながる可能性もある。

当ブログでは、時事問題に触れながら、経営者が認識すべき新たなリスクについて、今後も紹介していきたい。

脚注

脚注1 上場企業向けに東京証券取引所が公表している2026年7月改訂のコーポレートガバナンスコードでは、原則4-4に関する解釈指針において、サイバーセキュリティリスクや地政学的要因等による複数のリスクが全社的リスクの例として挙げられ、また、こうしたリスク対応が収益機会にもつながり得ると明示された。

脚注2 企業のサイバーセキュリティ対応で参考となる国や公的機関の資料例
既存のメールシステムを維持したまま、Gemini Advancedの高度なAI機能を安全に業務へ取り入れる方法

(要約)
Gemini Advancedの業務利用を目的に、既存のメールシステムを維持したままGoogle Workspaceを導入する場合、以下の手順が有効です。

  • 手順1: Google WorkspaceへのログインIDには、既存のメールサーバーで受信可能なメールアドレスを使用する。
  • 手順2: DNSサーバーで、Google Workspaceのドメイン所有権確認用TXTレコードのみを設定し、メール配送用のMXレコードは変更しない。
  • 手順3: Google Workspaceの管理機能で、Gmailサービスを無効化する。

(詳細)
【Geminiの業務利用とGoogle Workspaceの必要性】個人向けGeminiでは、入力した情報がAIの学習に利用される可能性がありますが、法人向けのGoogle Workspace版Geminiでは、データが学習に使われないことが規約で保証されています。このため、機密情報などを扱う業務でGeminiを安全に利用するには、Google Workspaceの契約が必要です。

【既存メールシステムとの共存という課題】 Google Workspaceの導入には独自ドメインが必要であり、Gemini Advancedが利用できるプランには、そのドメインを利用したメールサービス(Gmail)が含まれます(※)。そのため、すでに自社ドメインでメールシステムを運用している場合、そのシステムを維持したまま、いかにしてGoogle Workspaceの恩恵を受けるか、という課題が生じます。
※ メール機能を含まないGoogle Workspace Essentialsプランでは、Gemini Advancedは利用できません。(2025年6月現在)

【具体的な解決手順】 この課題は、以下の手順を踏むことで解決できます。

  • 手順1:ユーザーアカウント(ログインID)の準備 Google WorkspaceにログインするためのユーザーIDとして、自社のメールサーバーで受信できるメールアドレスを割り当てます。これは、Googleからのサービス通知やパスワードリセット等の重要な連絡を受け取るためです。既存のメールアドレスをそのまま利用するか、新規アドレスを作成して普段使うアドレスへ転送する設定を行います。

  • 手順2: DNS設定(MXレコードの維持) ドメインの所有権をGoogleに証明するため、DNSサーバーに指定されたTXTレコードを追加します。この際、メールの配送ルートを定義するMXレコードは一切変更しません。これにより、メールの送受信は引き続き既存のメールサーバーで行われます。

  • 手順3:Gmailサービスの無効化 Google Workspaceの管理コンソールで、Gmailのサービスステータスを「オフ」に設定します。これにより、ユーザーはGoogle Workspace上でメール機能を利用しなくなりますが、アカウント自体は有効なため、Gemini Advancedなどの他のサービスは問題なく利用し続けることができます。

(番外編)電子帳簿保存法対応の勘所

あくまで一例ですが、電子帳簿保存法対応の方向性の例を記してみます。

1 電子取引にかかる取引データは、タイムスタンプ機能がなくとも、既存の基幹システムもしくは会計システムに取り込んでいく。

∵ 現状、ファイルサーバーの共有フォルダへの保存を行っている企業も多いと思われるが、検索性要件を満たすための事務コストが相応に必要となる。このため、検索性要件を容易に満たすためには、専用の文書保管システムを導入するか、既存のシステムに取り込むかが、選択肢となる。このうち、既存のシステムとの連携の方が、生産性向上につながりやすいことが多い。
なお、既存のシステムにタイムスタンプ機能を付与できない場合の真実性の要件を満たす手段としては、規則の制定・運用が考えられる。

2 紙文書のスキャンは、経費精算クラウドなどを活用する場合を除き、極力行わない。紙の文書は、そのまま保存するか、取引における紙文書のやりとりをなくし電子取引への移行をすすめていく。

∵ 紙のスキャンは、真実性の要件を満たすために、タイムスタンプ機能の実装が必須となる。タイムスタンプ機能の実装のためには、専用の文書保管システムを必要とすることも多い。また、スキャンする事務自体が必要となり事務コストが増す。

電子帳簿保存法対応を契機として、企業の生産性の向上につながることを願っております。

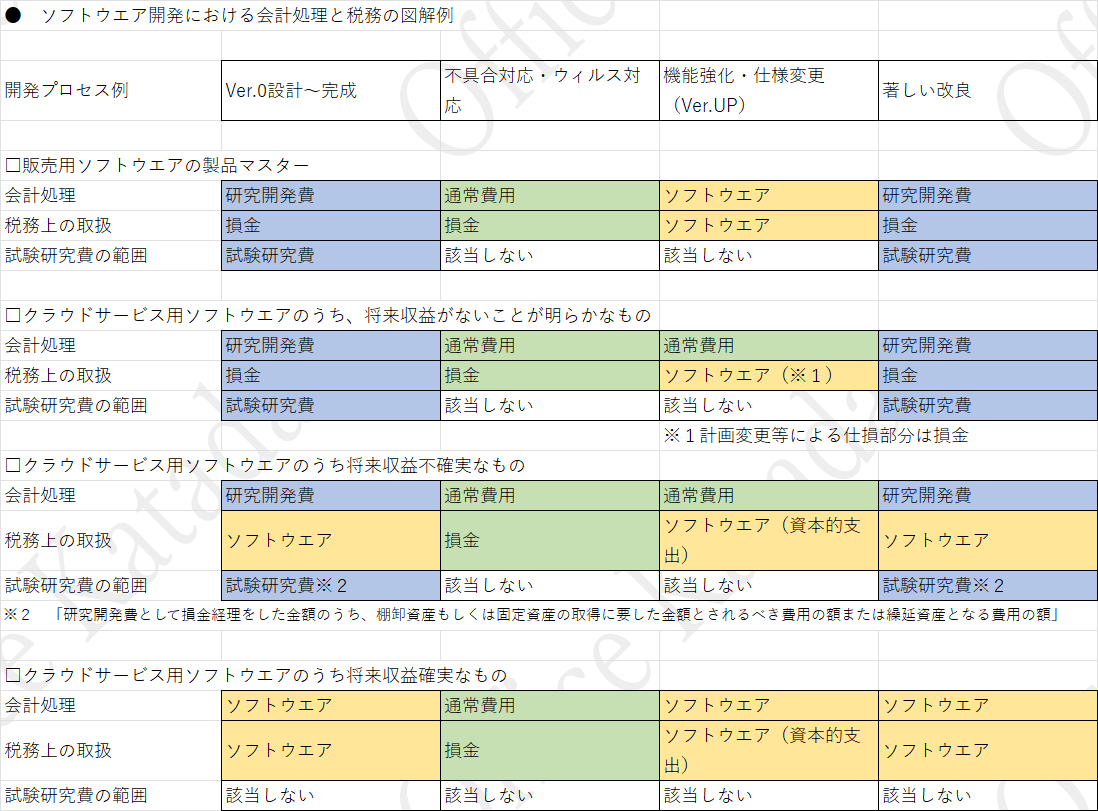
ソフトウエア開発における会計処理と税務の図解

ソフトウエア開発にかかる税務は、令和3年税制改正により税務上の取扱いが明確になった面がある。
ただし、難解な側面があることから、ソフトウエアの目的別及び開発段階別に会計処理及び税務を図示する。
なお、一般的な例を示したものであり、実務への適用にあたっては、顧問の税理士と協議の上、処理願いたい。

参考
国税庁 令和3年6月25日付課法2-21ほか1課共同「法人税基本通達等の一部改正について」(法令解釈通達)の趣旨説明
https://www.nta.go.jp/law/joho-zeikaishaku/hojin/210625/

経済産業省 「研究開発税制の概要と令和3年度税制改正について」35頁
https://www.meti.go.jp/policy/tech_promotion/tax/R4gaiyov2.pdf

エストニア企業へのソフトウエア開発外注に係る源泉所得税は不要もしくは5%に軽減?

●概要
海外の企業に対してソフトウエア開発を外注する場合、著作権の使用許諾や譲渡が行われていると認められるときなどに、外注費の支払いにおいて20.42%の源泉所得税を控除しなければらないことがある。そのときでも、エストニア企業に外注する場合には、租税条約によって5%に軽減されるか免除となる可能性が高い。

なお、本稿は、研究を目的に掲載するもので、実務上の適用にあたっては、顧問の弁護士や税理士にご相談ください。また、本稿では、エストニア政府の課す税金については議論の対象外としています。

●詳細
(前提)
エストニアは、国家サービスのデジタル化において先進的な取組みが行われており、IT先進国として知られている。
では、エストニアに所在する法人又は個人(以下、外注先)に対して、ソフトウエアの開発を日本企業(以下、委託者)が外注する場合、委託者は外注費等の支払いに際して、どのような日本国での税務が必要となるのであろうか。

検討を容易にするため、次の場合を検討する。
事例① 委託者は、外注先の保持する著作権の使用許諾を受けて、納品データを日本国内で使用や複製する。
事例② 委託者は、納品データとともに、外注先から著作権の譲渡を受ける。
事例③ 納品データに著作性はなく、外注に際して著作権の譲渡を伴わない。
事例④ 委託者は、個人の外注先を従業員(非役員)として雇用し、エストニアにおいて勤務する(なお、このとき著作権は職務著作として委託者に原始的に帰属するものとする)。

外注先は、日本に支店や代理人を有していないものとする。また、外注先は、委託された作業を、エストニア国内においてのみ行い、データのみを通じて納品するものとする。

(結論)
1 (日本国の)源泉所得税:
事例① 5%に軽減 (なお、租税条約に関する届出書を日本国の税務署に提出する必要あり(注1))
事例② 免税 (なお、租税条約の関する届出書を日本国の税務署に提出する必要あり(注1))
事例③ 源泉徴収不要
事例④ 源泉徴収不要(なお、両国での社会保険、労働保険、労働法等の適用について別途検討を要することに留意)
2 (日本国の)消費税:
不課税

(理由)
1 源泉所得税
① まず、日本国の所得税法をみると、著作権使用料の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収必要である(所得税法第161条第1項第11号ロ)。そのうえで、日エストニア租税条約をみるに、使用料の源泉地の判定について債務者主義を取る(日エストニア租税条約第12条第5項)ため源泉地は日本国内となるが、使用料に課すことができる税率は5%が上限である(日エストニア租税条約第12条第2項)。
② まず、日本国の所得税法をみると、著作権の譲渡対価の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収が必要である(所得税法第161条第1項第11号ロ)。そのうえで、日エストニア租税条約をみるに、著作権の譲渡については、資産の譲渡として解釈でき、譲渡者の居住地国のみで課税できることから、日本国では免税となる(日波租税条約第13条第5項)。
③ 所得税法第161条第1項第6号及び第12号に国内源泉所得として規定されている人的役務提供事業及び人的役務提供の対価は、国内に所在して役務提供を行うことを前提としている。したがって、日本国の所得税法において、本件役務提供は、国内源泉所得に該当しない。
④ 日本国の所得税法では、役員でない従業員の海外勤務について国内源泉所得としておらず、源泉所得税を課していない(所得税法第161条第1項第12号イ)。

注1 実務上届出書を提出するが、届出書の提出は効力要件ではなく「提出がなければ軽減免除がされないということにはならない」(牧野好孝『事例でわかる国際源泉課税第3版』税務研究会出版局、2020年)という考え方が有力である(東京地裁平成27年5月28日判決も同趣旨。)。

2 消費税
①〜③ 消費税法上の資産の譲渡等に該当するが、外国において役務提供が行われるため、国外取引として不課税
④ 消費税法上の資産の譲渡等に該当するが、雇用契約に基づく労働であり、「事業」として行っていないため不課税。

(参考文献)
東京国税不服審判所次席国税審判官 小島 俊朗「プログラム開発を海外に委託する場合の手数料への課税とその所得区分について」『税大ジャーナル 8 2008. 6』

所得に対する租税に関する二重課税の除去並びに脱税及び租税回避の防止のための日本国とエストニア共和国との間の条約

ポーランド企業へのソフトウエア開発外注に係る源泉所得税は不要?

●概要
海外の企業に対してソフトウエア開発を外注する場合、著作権の使用許諾や譲渡が行われていると認められるときなどに、外注費の支払いにおいて20.42%の源泉所得税を控除しなければらないことがある。そのときでも、ポーランド企業に外注する場合には、免除となる可能性が高い。

なお、本稿は、研究を目的に掲載するもので、実務上の適用にあたっては、顧問の弁護士や税理士にご相談ください。また、本稿では、ポーランド政府の課す税金については議論の対象外としています。

●詳細
(前提)
ポーランドは、世界的なIT企業などにより積極的に投資が行われており、IT人材が豊富とも言われる(参考記事)。
では、ポーランドに所在する法人又は個人(以下、外注先)に対して、ソフトウエアの開発を日本企業(以下、委託者)が外注する場合、委託者は外注費の支払いに際して、どのような日本国での税務が必要となるのであろうか。

検討を容易にするため、次の場合を検討する。
事例① 委託者は、外注先の保持する著作権の使用許諾を受けて、納品データを日本国内で使用や複製する。
事例② 委託者は、納品データとともに、外注先から著作権の譲渡を受ける。
事例③ 納品データに著作性はなく、外注に際して著作権の譲渡を伴わない。
事例④ 委託者は、個人の外注先を従業員(非役員)として雇用し、ポーランドにおいて勤務する(なお、このとき著作権は職務著作として委託者に原始的に帰属するものとする)。

外注先は、日本に支店や代理人を有していないものとする。また、外注先は、委託された作業を、ポーランド国内においてのみ行い、データのみを通じて納品するものとする。

(結論)
1 (日本国の)源泉所得税:
事例① 免税 (なお、租税条約に関する届出書を日本国の税務署に提出する必要あり(注1))
事例② 免税 (なお、租税条約の関する届出書を日本国の税務署に提出する必要あり(注1))
事例③ 源泉徴収不要
事例④ 源泉徴収不要(なお、両国での社会保険、労働保険、労働法等の適用について別途検討を要することに留意)
2 (日本国の)消費税:
不課税

(理由)
1 源泉所得税
① まず、日本国の所得税法をみると、著作権使用料の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収必要である(所得税法第161条第1項第11号ロ)。そのうえで、日波租税条約をみるに、使用料の源泉地の判定について債務者主義を取る(日波租税条約第12条第5項)ため源泉地は日本国内となるが、文化的使用料として免税である(日波租税条約第12条第2項(b))。
② まず、日本国の所得税法をみると、著作権の譲渡対価の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収が必要である(所得税法第161条第1項第11号ロ)。そのうえで、日波租税条約をみるに、著作権の譲渡については、資産の譲渡として解釈でき、譲渡者の居住地国のみで課税できることから、日本国では免税となる(日波租税条約第13条第4項)。
③ 所得税法第161条第1項第6号及び第12号に国内源泉所得として規定されている人的役務提供事業及び人的役務提供の対価は、国内に所在して役務提供を行うことを前提としている。したがって、日本国の所得税法において、本件役務提供は、国内源泉所得に該当しない。
④ 日本国の所得税法では、役員でない従業員の海外勤務について国内源泉所得としておらず、源泉所得税を課していない(所得税法第161条第1項第12号イ)

注1 実務上届出書を提出するが、届出書の提出は効力要件ではなく「提出がなければ軽減免除がされないということにはならない」(牧野好孝『事例でわかる国際源泉課税第3版』税務研究会出版局、2020年)という考え方が有力である(東京地裁平成27年5月28日判決も同趣旨。)。

2 消費税
①〜③ 消費税法上の資産の譲渡等に該当するが、外国において役務提供が行われるため、国外取引として不課税
④ 消費税法上の資産の譲渡等に該当しない。

(参考文献)
東京国税不服審判所次席国税審判官 小島 俊朗「プログラム開発を海外に委託する場合の手数料への課税とその所得区分について」『税大ジャーナル 8 2008. 6』

「税源浸食及び利益移転を防止するための租税条約関連措置を実施するための多数国間条約」及び「所得に対する租税に関する二重課税の回避のための日本国とポーランド人民共和国との間の条約」に係る統合条文

ウクライナ企業へのソフトウエア開発外注に係る源泉所得税は不要?

●概要
海外の企業に対してソフトウエア開発を外注する場合、著作権の使用許諾や譲渡が行われていると認められるときなどに、外注費の支払いにおいて源泉所得税を控除しなければらないことがある。そのときでも、ウクライナ企業に外注する場合には、租税条約によって免除となる可能性が高い。

ただし、2024年2月19日に署名された日・ウクライナ租税条約の適用後の支払いについては、著作権の使用の対価と判断される場合、5%の源泉所得税を控除する必要があると考えられる。

なお、本稿は、研究を目的に掲載するもので、実務上の適用にあたっては、顧問の弁護士や税理士にご相談ください。また、本稿では、ウクライナ政府の課す税金については検討の対象外としています。

●詳細
(前提)
ウクライナは、国家サービスのデジタル化の分野で、世界的にも先進的な取組みを行っている(参考記事)。
では、ウクライナに所在する法人又は個人(以下、外注先)に対して、ソフトウエアの開発を日本企業(以下、委託者)が外注する場合、委託者は外注費の支払いに際して、どのような日本国での税務が必要となるのであろうか。

検討を容易にするため、次の場合を検討する。
事例① 委託者は、外注先の保持する著作権の使用許諾を受けて、納品データを日本国内で使用や複製する。
事例② 委託者は、納品データとともに、外注先から著作権の譲渡を受ける。
事例③ 納品データに著作性はなく、外注に際して著作権の譲渡を伴わない。
事例④ 委託者は、個人の外注先を従業員(非役員)として雇用し、ウクライナにおいて勤務する(なお、このとき著作権は職務著作として委託者に原始的に帰属するものとする)。

外注先は、日本に支店や代理人を有していないものとする。また、外注先は、委託された作業を、ウクライナ国内においてのみ行い、データのみを通じて納品するものとする。

(結論)
1 (日本国の)源泉所得税:
事例① 免税。ただし、2024年2月19日に署名された日・ウクライナ租税条約の適用後の支払いについては、5%。(いずれも、租税条約に関する届出書を日本国の税務署に提出する必要あり(注1))
事例② 免税 (租税条約の関する届出書を日本国の税務署に提出する必要あり(注1))
事例③ 源泉徴収不要
事例④ 源泉徴収不要(なお、両国での社会保険、労働保険、労働法等の適用について別途検討を要することに留意)
2 (日本国の)消費税:
不課税

(理由)
1 源泉所得税
① まず、日本国の所得税法をみると、著作権使用料の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収必要である(所得税法第161条第1項第11号ロ)。そのうえで、日宇間の租税条約として適用される日ソ租税条約をみるに、使用料の源泉地の判定について債務者主義を取る(日ソ租税条約第9条第4項)ため源泉地は日本国内となるが、文化的使用料として免税である(日ソ租税条約第9条第2項a)。

(2024年2月19日に署名された日・ウクライナ租税条約の適用後の支払い)
まず、日本国の所得税法をみると、著作権使用料の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収必要である(所得税法第161条第1項第11号ロ)。そのうえで、日・ウクライナ租税条約(2024年2月19日署名。2024年9月1日現在未発効。以下同じ。)をみるに、使用料の源泉地の判定について債務者主義を取る(日・ウクライナ租税条約第12条第1項)ため源泉地は日本国内となるが、使用料の税率は上限の5%となる(日・ウクライナ租税条約第12条第2項)。

② まず、日本国の所得税法をみると、著作権の譲渡対価の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収が必要である(所得税法第161条第1項第11号ロ)。そのうえで、日宇間の租税条約として適用される日ソ租税条約をみるに、著作権の譲渡については、資産の譲渡として解釈でき、譲渡者の居住地国のみで課税できることから、日本国では免税となる(日ソ租税条約第11条第5項)。

(2024年2月19日に署名された日・ウクライナ租税条約の適用後の支払い)
まず、日本国の所得税法をみると、著作権の譲渡対価の源泉地判定について、使用地主義が採用されており、本件の源泉地は日本国内となるため、20.42%の源泉徴収が必要である(所得税法第161条第1項第11号ロ)。そのうえで、日・ウクライナ租税条約をみるに、本件著作権の譲渡については、不動産・船舶・航空機・株式以外の資産の譲渡として解釈でき、譲渡者の居住地国のみで課税できることから、日本国では免税となる(日・ウクライナ租税条約第13条第5項)。

③ 所得税法第161条第1項第6号及び第12号に国内源泉所得として規定されている人的役務提供事業及び人的役務提供の対価は、国内に所在して役務提供を行うことを前提としている。したがって、日本国の所得税法において、本件役務提供は、国内源泉所得に該当しない。

④ 日本国の所得税法では、役員でない従業員の海外勤務について国内源泉所得としておらず、源泉所得税を課していない(所得税法第161条第1項第12号イ)。

注1 実務上届出書を提出するが、届出書の提出は効力要件ではなく「提出がなければ軽減免除がされないということにはならない」(牧野好孝『事例でわかる国際源泉課税第3版』税務研究会出版局、2020年)という考え方が有力である(東京地裁平成27年5月28日判決も同趣旨。https://www.courts.go.jp/app/hanrei_jp/detail5?id=85442)

2 消費税
①〜③ 消費税法上の資産の譲渡等に該当するが、外国において役務提供が行われるため、国外取引として不課税
④ 消費税法上の資産の譲渡等に該当するが、雇用契約に基づく労働であり、「事業」として行っていないため不課税。

(参考文献)
東京国税不服審判所次席国税審判官 小島 俊朗「プログラム開発を海外に委託する場合の手数料への課税とその所得区分について」『税大ジャーナル 8 2008. 6』https://www.nta.go.jp/about/organization/ntc/kenkyu/backnumber/journal/08/pdf/08_03.pdf

『税源浸食及び利益移転を防止するための租税条約関連措置を実施するための多数国間条約」及び日本国とウクライナの二国間の関係に適用される「所得に対する租税に関する二重課税の回避のための日本国政府とソヴィエト社会主義共和国連邦政府との間の条約」に係る統合条文』
https://www.mof.go.jp/tax_policy/summary/international/tax_convention/191018ukraine_j.pdf

「所得に対する租税に関する二重課税の除去並びに脱税及び租税回避の防止のための日本国政府とウクライナ政府との間の条約」(日・ウクライナ租税条約)https://www.mof.go.jp/tax_policy/summary/international/press_release/20240219uk_JP.pdf

相続人が海外に居住している場合の相続税の電子申告

相続人が国内に住所を有していない非居住者の場合には、税理士を納税管理人として選任し、相続税申告を行う。税理士が納税管理人である場合には、非居住者の相続人について利用者識別番号を取得し、税理士が代理送信することで、当該相続税申告を電子申告にて行うことができる。

参考:非居住者の確定申告をe-TAX(代理送信)できることについて日本税理士連合会による説明(3-1-3)

なお、税務署は過去(2020年頃)において、次の方法を指導していたこともある模様。
・利用者識別番号には、納税管理人である税理士のものを用いる。
・申告書の氏名のフリガナ欄に「納税管理人××××(税理士名)」を記載する。
・申告書の氏名欄・住所欄には、相続人本人及びその海外の住所を記載する。